模拟医学教育的研究 | Medical Education Industry Dashboard
MEDICAL EDUCATION INDUSTRY · 医教行业

模拟医学教育行业研究

基于全球 111 家医教企业统计清单与产业地图,从地理分布、赛道分类、企业成立年份等维度, 深度剖析医教行业发展格局与演进脉络

🏢全球企业111家
🇨🇳国内企业96家
🗺️覆盖省份20个
🌐覆盖国家10国
🧬细分赛道16条
INDUSTRY OVERVIEW

行业核心指标

基于产业地图与企业清单统计,多维度呈现医教产业规模与分布

🏢统计企业总数
111
国内 96 家 · 国外 14 家
🧬细分赛道
16
虚拟仿真赛道最多(24家)
🗺️覆盖省级行政区
20
北京、上海各 20 家并列第一
📅平均成立年限
13.8
最早成立于 1990 年
INDUSTRY MAP

国内医教行业产业地图

内容应用层 · 产品设备层 · 技术支撑层三大层级,叠加国内外产业地图,覆盖 16 条细分赛道与代表性企业
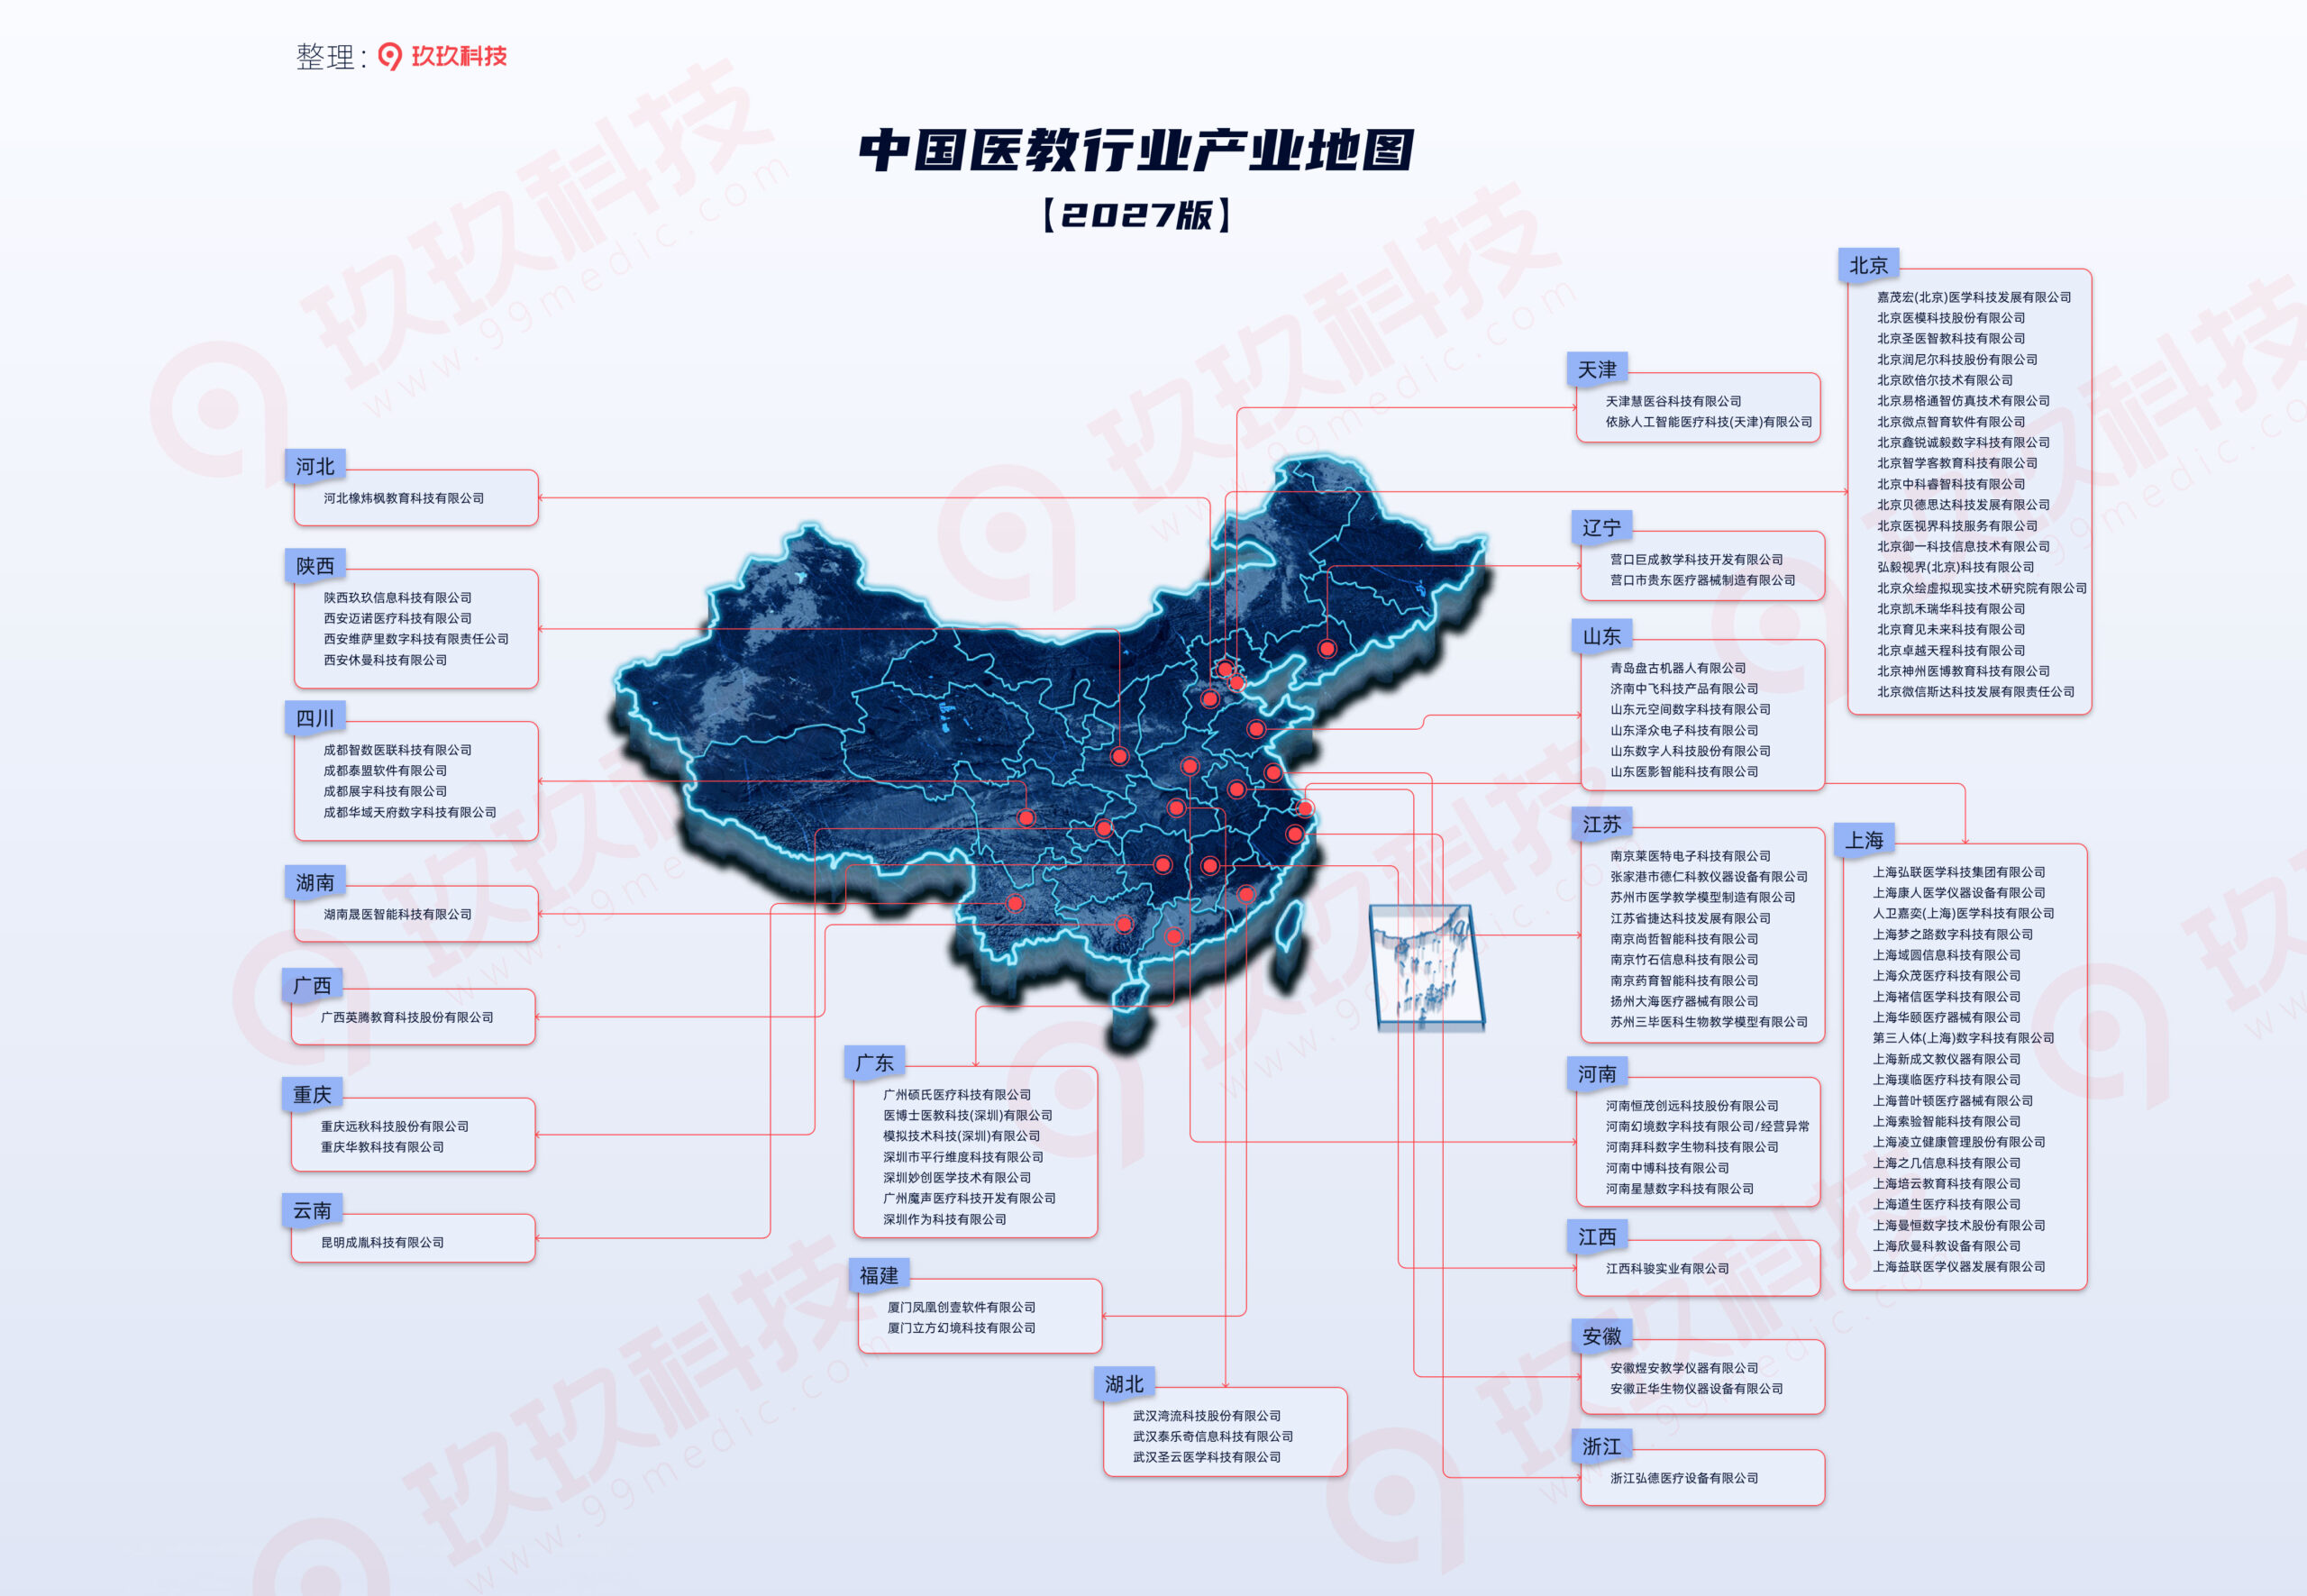
医教行业产业地图 2026
🗺️ 区域分布特征:北京(20家)和上海(20家)遥遥领先,构成行业南北双中心; 江苏(9家)和广东(7家)分列第三、第四,长三角地区企业合计占比超 50%; 环渤海、长三角、珠三角三大经济圈企业占比约 75%,产业聚集效应明显; 中西部省份企业数量较少,但增速较快,市场下沉空间广阔。
📌 统计说明:只统计生产厂家,总代理/中间商未纳入统计范畴。只统计在营企业,已注销企业未纳入统计范畴。
TRACK ANALYSIS

核心赛道分布

16 条细分赛道构建医教产业全景,虚拟仿真与模拟人为两大核心支柱

🖥️
虚拟仿真
Virtual Simulation · 24家企业
  • VR/AR 沉浸式医学教学系统
  • 虚拟仿真实验教学平台
  • 3D 人体解剖可视化软件
  • 临床技能虚拟训练系统
  • 虚实结合混合教学方案
🤖
高仿真模拟人
Human Simulator · 22家企业
  • 高智能综合急救模拟人
  • 专科护理训练模拟人
  • 产科/儿科模拟系统
  • 高级生命支持培训系统
  • 智能化模拟病人系统
🧬
解剖模型
Anatomy Model · 11家企业
  • 数字人体解剖系统
  • 3D 人体解剖学习平台
  • 生物标本与塑化模型
  • 系统解剖/局部解剖模型
  • 组织胚胎学教学模型
💻
信息化平台
IT Platform · 11家企业
  • 医学教育在线学习平台
  • OSCE 考试管理系统
  • 临床思维训练系统
  • 医学教学资源库建设
  • 技能中心信息化管理
🔪
手术模拟器
Surgery Simulator · 8家企业
  • 腹腔镜手术模拟系统
  • 血管介入模拟训练器
  • 外科微创手术模拟器
  • 智能手术 AI 评估系统
  • 骨科/眼科专科模拟器
🏥
综合方案
Integrated Solution · 6家企业
  • 临床技能中心整体建设
  • 医学实验室一体化方案
  • 智慧医学院校解决方案
  • 医教设备集成与服务
  • 培训中心规划与实施
💡 趋势洞察:虚拟仿真(24家)与高仿真模拟人(22家)合计 46 家,占统计企业总数的 41.4%,是行业最集中的两大赛道; 解剖模型与信息化平台各 11 家并列第三;手术模拟器 8 家、综合方案 6 家构成中坚力量; 超声(5家)、养老(4家)、中医(4家)等专科赛道企业数量虽少,但平均成立年限较短,属新兴高增长方向。
虚拟仿真高仿真模拟人数字解剖 手术模拟急救培训护理模拟 OSCE考站手术模拟器信息化 AI+医教基础医学智慧康养 专科培训养老护理中医模拟 口腔教学超声模拟影像诊断 药学仿真基础医学
DEVELOPMENT PATH

行业发展五阶段

从传统模型到智能模拟,医教行业历经五代技术演进

01
传统模型时代(1990-2005)
以塑胶人体模型、解剖标本为主的第一代医学教学工具。产品形态简单,功能单一, 主要满足基础医学教学需求。代表企业如苏州医学教学模型(1990)、上海弘联(1993)、 上海新成文教(1996)。行业处于起步阶段,企业数量少,技术门槛较低。
02
电子模拟时代(2005-2012)
电子技术与传感器技术引入,出现半自动化模拟设备。心肺复苏模拟人、血压测量训练模型等 电子化产品普及,模拟人开始具备基础的生理反馈功能。国外品牌如挪威挪度(Laerdal)、 美国 Nasco、Gaumard 加速进入中国市场。天堰科技(2001)、营口巨成(2002)等国内企业开始崛起。
03
高仿真时代(2012-2016)
高仿真智能模拟人成为行业标杆产品,具备真实生理体征、多种病理场景、可交互对话等高级功能。 手术模拟器、专科模拟设备快速发展。此阶段为国内企业创立高峰,2012 年新增 7 家、 2015 年新增 8 家。国家虚拟仿真实验教学项目启动,政策红利推动行业快速增长。
04
虚拟仿真时代(2016-2020)
VR/AR 技术与医学教育深度融合,虚拟仿真实验教学成为主流方向。教育部立项建设上千个 国家级虚拟仿真实验教学项目。3D 解剖、虚拟手术、虚拟病房等产品形态不断创新。 此阶段为创业最密集期,2016、2017 年各新增 9 家,2018 年新增 8 家,虚拟仿真赛道企业爆发式增长。
05
智能融合时代(2020-至今)
AI 大模型技术赋能医学教育,智能评估、个性化学习、虚拟病人对话等创新应用涌现。 VR+AR+AI+5G 多技术融合,构建沉浸式智慧医学教育新生态。2021 年新增 4 家, 超声、养老、中医等专科赛道集中涌现。行业向专科化、标准化、智能化方向纵深发展。
GLOBAL DISTRIBUTION

全球企业分布

统计企业覆盖 10 个国家,国内企业占比 86.5%,欧美企业主导高端模拟器市场

各国医教企业数量
10国
国内 / 国外企业占比
环形图

国外代表企业

🇺🇸
美国 5家
  • Nasco Healthcare(1941)
  • Gaumard Scientific(1946)
  • CAE Healthcare(1947)
  • DxR Development(1992)
  • Tory(2001)
🇬🇧
英国 2家
  • Limbs & Things(1990)
  • MedaPhor(2004)
🇳🇴
挪威 1家
  • 挪度医疗 Laerdal(1940)
🇯🇵
日本 1家
  • Koken(1959)
🇸🇪
瑞典 1家
  • Surgical Science(1999)
🇮🇱
以色列 1家
  • Simbionix(1997)
🇦🇺
澳大利亚 1家
  • Mentone Educational(1985)
🇮🇳
印度 1家
  • Gaur Surgicals(1995)
🇫🇷
法国 1家
  • Virtual Expo(2008)
🇨🇳
中国 96家
  • 覆盖 20 个省级行政区
  • 北京、上海各 20 家
  • 虚拟仿真赛道 24 家
🌐 全球格局:国内企业 96 家,占统计总数 86.5%,是医教产业的主体; 国外企业 14 家,集中于美国(5家)、英国(2家),覆盖挪威、日本、瑞典、以色列、澳大利亚、印度、法国。 国外企业普遍成立较早(挪威挪度 1940 年、美国 Nasco 1941 年、CAE 1947 年), 在高端高仿真模拟人、手术模拟器等细分领域技术积累深厚,是国内企业主要的技术对标对象。
CATEGORY COMPARISON

企业分类对比

16 条赛道的企业数量对比,清晰呈现医教产业赛道结构

赛道企业数量分布
16大赛道
业务类型占比
环形图
24
虚拟仿真
22
模拟人
11
解剖
11
信息化
8
手术模拟器
6
综合
5
超声
4
养老
4
中医
3
急救
3
影像
3
基础医学
📊 分类对比结论:虚拟仿真赛道企业数量最多(24家,占比 21.6%),是行业最热门方向; 模拟人赛道紧随其后(22家,占比 19.8%),技术壁垒高、市场成熟度高; 解剖与信息化各 11 家(各占 9.9%),构成行业第二梯队; 手术模拟器 8 家、综合方案 6 家为中坚力量; 口腔(2家)、AI(1家)、药学(1家)、资源(1家)为特色小众赛道,属蓝海细分领域。
PROVINCIAL DISTRIBUTION

各省份医教企业数量对比

20 个省级行政区企业分布,北京、上海构成行业南北双中心

省份企业数量排名(20省)
柱状图
区域聚集分布
饼图
城市企业数量 TOP10
横向条形
🗺️ 区域分布特征:北京(20家)和上海(20家)遥遥领先,构成行业南北双中心; 江苏(9家)和广东(7家)分列第三、第四;山东(6家)、河南(5家)紧随其后。 长三角地区(上海·江苏·浙江·安徽)企业合计 32 家,占比 33.7%,是全国最密集的产业聚集区; 京津冀(24家)、长三角(32家)、珠三角及东南(9家)三大经济圈合计占比 68.4%,产业聚集效应明显; 中西部省份(22家)企业数量相对较少,但增速较快,市场下沉空间广阔。
FOUNDING YEAR ANALYSIS

医教企业成立年份对比

从企业成立时间看行业发展脉络,三次创业高峰对应行业三次浪潮

国内企业成立年份分布(1990-2024)
柱线混合图
企业成立年代分布
环形图
各赛道平均成立年限
雷达图
1990
最早成立年份
13.8年
平均成立年限
2014
成立年份中位数
3次
创业高峰波次
📅 年份分析:国内医教企业经历了三次创业高峰: 第一次高峰(2000-2005年)传统医学模型企业起步; 第二次高峰(2009-2012年)电子模拟与高仿真模拟人快速发展; 第三次高峰(2015-2018年)为最密集期,2015 年 8 家、2016 年 9 家、2017 年 9 家、2018 年 8 家, 四年合计新增 34 家,虚拟仿真赛道集中爆发。 国内企业平均成立年限约 13.8 年,其中解剖类(18.6年)、模拟人类(16.8年)、综合类(16.3年)积累最深厚, 超声(4.0年)、养老(8.0年)、AI(8.0年)为最新兴的赛道。
📌 统计说明:本可视化数据基于《全球100+家医教企业统计》清单(共 111 条记录)与《中国医教行业产业地图》整理。 统计口径:① 只统计生产厂商,总代理/中间商未纳入统计范畴;② 只统计在营企业,已注销企业未纳入统计范畴; ③ 成立年份、省份、业务类型以企业清单登记信息为准;④ 国外企业按品牌归属国统计,不含其在华子公司。
FUTURE OUTLOOK

未来展望时间线

技术演进与产业升级的未来五年发展预测

2024
AI 大模型融入医学教育,智能评估系统普及
2025
VR + 触觉反馈技术成熟,沉浸式培训成为标配
2026
专科模拟器爆发,标准化认证体系建立
2027
智慧医学教育全面普及,行业进入成熟期
2028+
元宇宙医院教学,全流程虚拟医疗培训